Pojistná událost je nahodilá situace popsaná v pojistné smlouvě, při které vzniká pojišťovně povinnost vyplatit pojistné plnění. Postup je stejný pro firmu i občana: škodu bez zbytečného odkladu nahlásit, zdokumentovat a doložit potřebné doklady. Pojišťovna má na šetření zpravidla tři měsíce. Důkazní břemeno nese ten, kdo o plnění žádá.
Co je pojistná událost
Pojistná událost je nahodilá skutečnost blíže popsaná v pojistné smlouvě, se kterou je spojena povinnost pojišťovny poskytnout plnění. Nahodilost znamená, že v době sjednání smlouvy nebylo jisté, zda nastane. Úmyslně způsobená škoda se za pojistnou událost nepovažuje.
Obecné pravidlo je zakotveno v občanském zákoníku. Konkrétní vymezení pak určují pojistné podmínky a samotná smlouva. Tam je napsáno, jaká nebezpečí jsou pojištěna, jaké výluky platí a jak se počítá plnění.
Co udělat ihned po škodě
Pořadí kroků je v drtivé většině případů stejné:
- Zabránit dalším škodám. Uzavřít přívod vody, odstavit poškozený stroj, zabezpečit vozidlo nebo prostor proti dalšímu poškození.
- Zavolat složky, pokud je to namístě. Policii při podezření na trestný čin nebo při dopravní nehodě podle zákona o silničním provozu, hasiče při požáru, zdravotníky při zranění.
- Vše vyfotit a popsat. Fotografie z více úhlů, detaily poškození, okolí, případně video. U nehody i kontakty na svědky.
- Nezbavovat se poškozených věcí. Likvidátor je může potřebovat ohledat.
- Oznámit škodu pojišťovně. Telefonicky, mailem nebo přes online formulář, podle toho, co smlouva umožňuje.
Jak a kdy událost nahlásit
Zákon mluví o oznámení bez zbytečného odkladu. Co to znamená prakticky, upřesňují pojistné podmínky. U povinného ručení, havárie nebo požáru je rozumné hlásit v řádu dní, ne týdnů. U drobnějších škod rozhoduje termín uvedený ve smlouvě.
Nahlášení obsahuje číslo pojistné smlouvy, datum a místo škody, popis průběhu a odhad rozsahu. Dále kontakt na osobu, která bude s likvidátorem jednat. U firmy to bývá správce majetku nebo jednatel. Pokud má majitel na stejnou událost více pojištění, musí to pojišťovně oznámit. Vyplývá to z občanského zákoníku.
Jaké doklady si připravit
Konkrétní seznam uvádí pojistné podmínky. Zpravidla se opakují tyto doklady:
- Oznámení o škodě vyplněné za pojištěného.
- Fotografická nebo video dokumentace poškození.
- Doklady k pořízení a hodnotě věci, u firmy inventární karta, u vozidla technický průkaz.
- Policejní protokol nebo úřední záznam, pokud byla přivolána policie.
- U úrazu lékařská zpráva, u nemovitosti rozpočet opravy.
- Číslo účtu pro výplatu plnění.
Čím dřív jsou doklady kompletní, tím kratší je šetření.
Příklad z firemní praxe
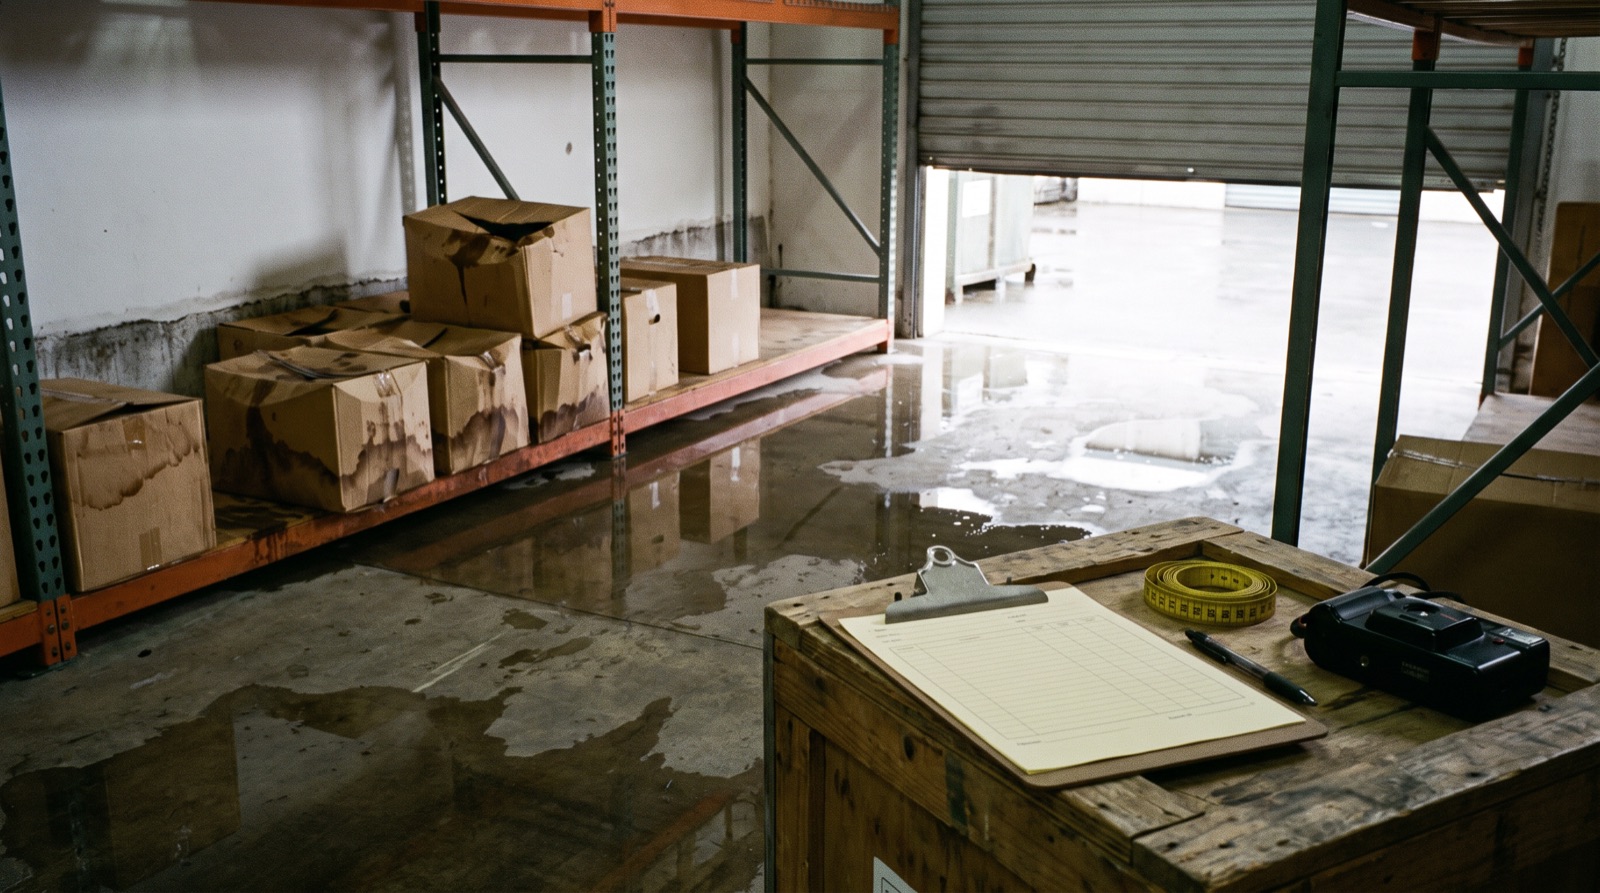
Výrobní firma má sklad hotových výrobků pojištěný proti živlům a odcizení. V noci se protrhne přívodní hadice v sousední jednotce a voda zatopí část skladu. Škoda na zboží vyjde na 420 tisíc korun, škoda na regálech na 80 tisíc.
Jednatel ráno vypne vodu, pořídí záběry v mobilu a do oběda nahlásí škodu pojišťovně přes formulář. Zboží nevyváží, likvidátor přijede další den. Firma doloží inventuru, nákupní faktury a protokol o příčině od firmy, která hadici v sousední jednotce montovala. Pojišťovna uzná pojistnou událost a od plnění odečte sjednanou spoluúčast.
Kdyby firma promáčené zboží mezitím odvezla na skládku a nenafotila ho, likvidátor by neměl co posoudit. Plnění by se pak mohlo snížit nebo odmítnout kvůli nedostatečné součinnosti.
Časté chyby, které zdržují nebo ruší plnění
Nejvíce problémů vzniká ze stejných důvodů:
- Pozdní oznámení. Pokud zpoždění znemožnilo řádné šetření, pojišťovna plnění krátí.
- Chybějící nebo pozměněné údaje. Záměrně nepravdivé informace mohou být posouzeny jako pojistný podvod.
- Likvidace poškozené věci před prohlídkou. Likvidátor musí mít co ohledat.
- Nedoložení dokumentů. Chybí číslo účtu, lékařská zpráva, inventární doklad.
- Škoda spadá do výluky. Výluky jsou vyjmenované ve smlouvě a v pojistných podmínkách. Typicky alkohol, úmysl, zanedbaná údržba, škody mezi osobami blízkými.
Kontrola výluk se vyplatí ještě před sjednáním smlouvy, ne až po škodě.
Lhůty a výplata
Pojišťovna musí zahájit šetření bez zbytečného odkladu. Pokud není ve smlouvě stanoveno jinak, má na dokončení tři měsíce. Když to nestihne, musí písemně vysvětlit proč. V případě, že je vznik události nesporný, ale sporná je výše plnění, lze požádat o přiměřenou zálohu.
Plnění je splatné podle smlouvy. Není-li splatnost sjednaná, platí patnáctidenní lhůta od skončení šetření. Pravidlo plyne z občanského zákoníku. Součástí naší práce je také vlastní likvidace pojistných událostí, kdy za klienta komunikujeme s pojišťovnou a hlídáme lhůty.
Časté otázky
Do kdy se dá škoda nahlásit? Zákon mluví o oznámení bez zbytečného odkladu. Nárok z pojištění se pak obecně promlčuje v několikaleté lhůtě od vzniku události. Přesnou hranici určuje občanský zákoník a pojistné podmínky.
Co když pojišťovna plnění sníží nebo odmítne? Důvod musí písemně odůvodnit. Proti rozhodnutí lze podat námitku, případně se obrátit na finančního arbitra nebo soud. S formulací námitky pomáháme u pojištění firem a majetku i u pojištění vozidel.
Musí se hlásit i škoda, kterou si firma opraví sama? Hlásit se má každá událost, u které chce pojištěný uplatnit plnění. Pokud firma věc opraví bez prohlídky likvidátora, může být složitější prokázat rozsah škody.
Shrnutí
Pojistná událost se oznamuje bez zbytečného odkladu, s fotografiemi a doklady. Kdo o plnění žádá, musí vznik a rozsah škody prokázat. Pojišťovna má na šetření zpravidla tři měsíce a plní podle smlouvy a pojistných podmínek.
Článek podává obecné informace a nenahrazuje radu ke konkrétní smlouvě. O rozsahu pojištění vždy rozhodují pojistné podmínky dané pojišťovny.