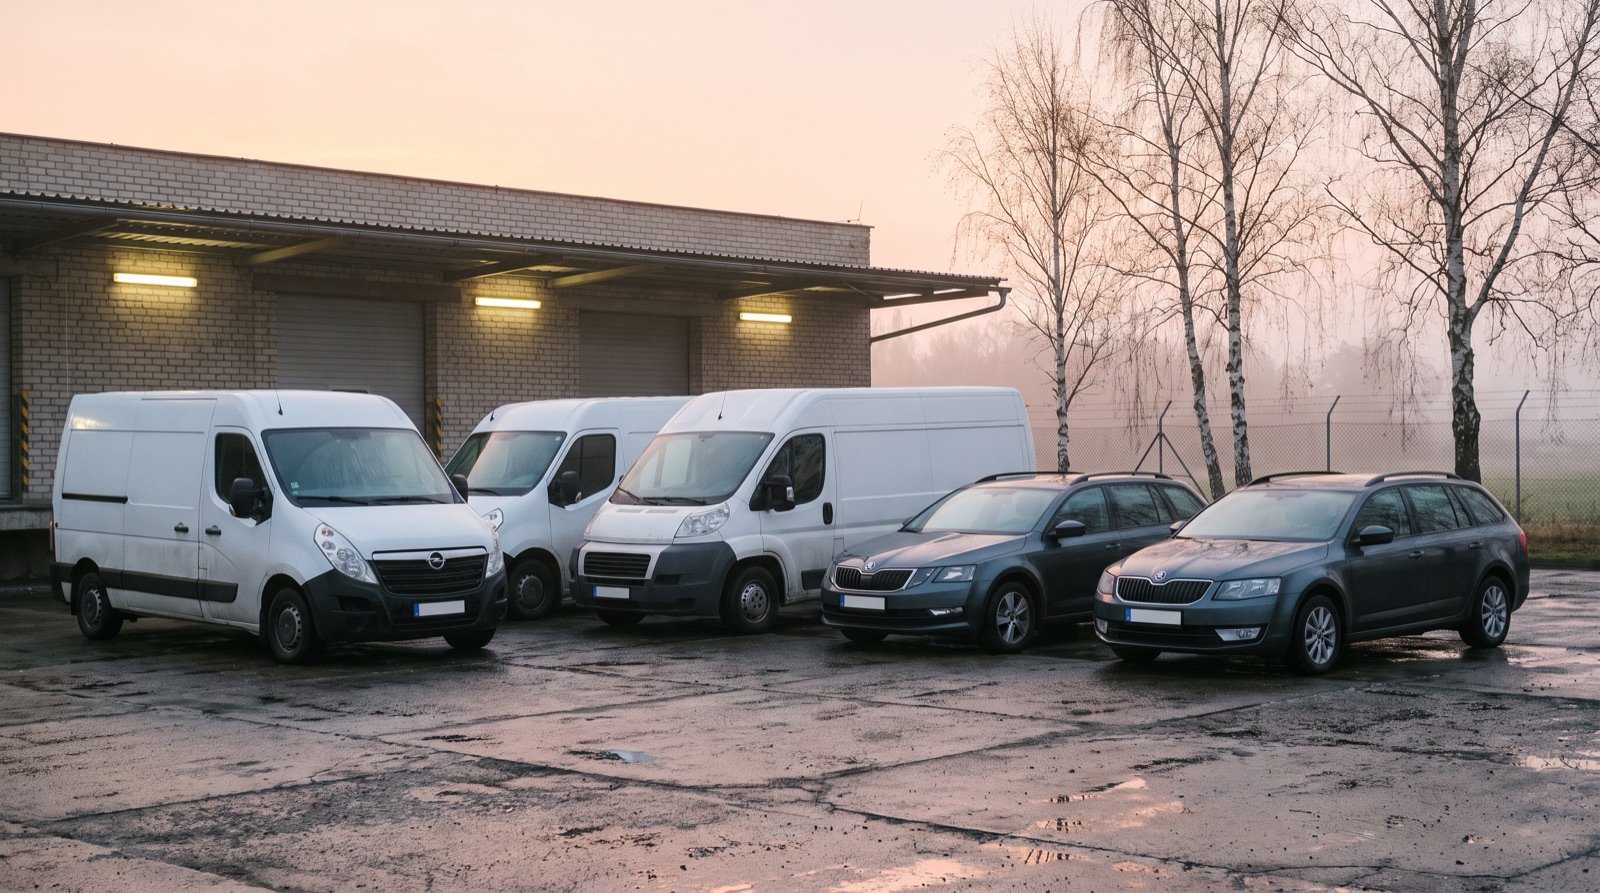
Flotilové pojištění je rámcová smlouva, která pojistí všechna vozidla jedné firmy najednou. Většina pojišťoven ho sjednává od pěti vozidel, některé nabídnou individuální podmínky už od tří. Firmě přináší jedno výročí, jednu platbu a cenu podle toho, jak bourá celý vozový park, ne podle historie každého auta zvlášť.
Co je flotilové pojištění
Jedna smlouva zahrnuje povinné ručení, havarijní pojištění a doplňková připojištění pro všechna vozidla firmy. Vozidla se do ní během roku přidávají a zase z ní odebírají, podle toho, jak firma auta kupuje a prodává.
Do flotily se dají zařadit osobní auta, dodávky, nákladní vozy, tahače i přívěsy. Přesný výčet se liší podle pojišťovny.
Od kolika vozidel
Obvyklá hranice je pět vozidel. Některé pojišťovny nabídnou flotilové podmínky už od tří, hlavně pokud firma nemá za sebou řadu škod. Rozhoduje tedy nejen počet aut, ale i to, kdo je řídí, k čemu slouží a jak často se na nich řeší škody.
Co flotila firmě přinese
- Jedno výročí a jedna platba. Odpadá hlídání data u každého auta zvlášť.
- Stejné podmínky pro všechna vozidla. Stejné limity, stejná asistence, stejná pravidla pro opravy.
- Jednoduché změny. Nové auto se do smlouvy přihlásí, prodané odhlásí. Nesjednává se pokaždé nová smlouva.
- Cena podle celku. Pojišťovna hodnotí škodní průběh celé flotily. Jedna nehoda nezkazí cenu tolik, jako když se u jednotlivého auta ztratí bonus.
Na čem závisí cena
Hlavním číslem je škodní průběh. Jde o poměr mezi tím, co pojišťovna za flotilu vyplatila na škodách, a tím, co firma zaplatila na pojistném. Čím nižší, tím lepší nabídka při obnově smlouvy.
Dál rozhoduje složení vozového parku, způsob užití vozidel, výše spoluúčasti a rozsah pojištění.
Co si ve smlouvě pohlídat
- Limity povinného ručení. Zákonné minimum nemusí stačit na vážnou nehodu s více zraněnými.
- Spoluúčast u havarijního pojištění. Nižší pojistné s vysokou spoluúčastí se může prodražit, pokud firma řeší hodně drobných škod.
- Skla, asistence a náhradní vozidlo. U auta, které firmě vydělává, je každý den bez něj znát.
- Pojištění GAP u nových vozů. Dorovná rozdíl mezi pořizovací cenou a hodnotou auta v době totální škody nebo krádeže.
- Okruh řidičů a území. Kdo smí vozidlo řídit a ve kterých zemích pojištění platí.
- Způsob hlášení změn. Jak rychle a jakou cestou se nové vozidlo do smlouvy dostane.
Jak škody ovlivní další rok
Po špatném roce pojišťovna při obnově zvedne cenu nebo spoluúčast. Firma to může ovlivnit. Pomáhá evidence toho, kdo a kdy vozidlo řídil, jasná pravidla pro řidiče a rychlé hlášení každé škody.
Roli hraje i to, jak se škody likvidují. Proto u flotil řešíme sjednání i likvidaci pojistných událostí na jednom místě.
Kdy se flotila nevyplatí
Firma se dvěma nebo třemi auty a dlouhou historií bez nehod může mít u jednotlivých smluv tak vysoké bonusy, že vyjdou levněji než flotila. Před změnou se proto vyplatí porovnat obě varianty na skutečných číslech.
Nabídky více pojišťoven pro vozový park porovnáváme v rámci pojištění vozidel a flotil.
Časté otázky
Musí být všechna vozidla ve flotile stejného typu? Ne. V jedné smlouvě mohou být osobní auta vedle dodávek, nákladních vozů a přívěsů.
Dá se do flotily zařadit auto na leasing? Zpravidla ano. Rozhodují podmínky leasingové společnosti a pojišťovny, proto je dobré to ověřit před podpisem leasingové smlouvy.
Co se stane s bonusy z původních smluv? Ve flotile se místo bonusů jednotlivých aut hodnotí škodní průběh celku. K dosavadní historii bez nehod ale pojišťovna při první nabídce obvykle přihlíží.
Shrnutí
Flotilové pojištění dává smysl od tří až pěti vozidel. Hlavní přínos je pořádek ve smlouvách a cena, která vychází z chování celé flotily. O výsledné ceně nejvíc rozhoduje škodní průběh.
Článek podává obecné informace a nenahrazuje radu ke konkrétní smlouvě. O rozsahu pojištění vždy rozhodují pojistné podmínky dané pojišťovny.